İstanbul
Parçalı Bulutlu
21°C
İstanbul
21°C
Parçalı Bulutlu
Perşembe Az Bulutlu
21°C
Cuma Az Bulutlu
21°C
Cumartesi Az Bulutlu
18°C
Pazar Çok Bulutlu
20°C
Tasfiye tasarılarına dair SPK uygulama rehberi ve süreç detayları: adımlar, sorumluluklar, riskler ve uyum için kapsamlı yol haritası.
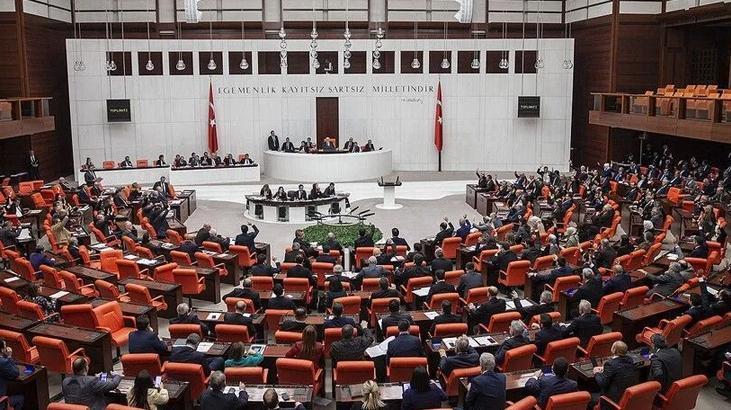
TBMM Genel Kurulu, tasfiye edilmesine karar verilen bazı yatırım fonları için tasfiye sürecine ilişkin hükümleri kabul etti. SPK’nın 17 Eylül 2026 tarihli kararları kapsamında, bu fonlardan tasfiye süreci henüz tamamlanmamış olanlar için adil, şeffaf ve efektif bir tasfiye süreci yürütülecek; zararlara yol açan işlemlerin geri kazanılması ve pay sahiplerine ödemelerin yapılması amacıyla gerekli usul ve esaslar belirleniyor.
Bu düzenleme yalnızca tasfiye kapsamındaki belirli yatırım fonlarını kapsıyor ve diğer fonlar için genel bir tasfiye veya sorumluluk rejimi kurulmayacak. Ayrıca bazı tanımlar ve kısaltmalar düzenlemenin kapsamı içinde yer alıyor ve tasfiye süreci Kurul gözetiminde, tasfiyeyle görevlendirilecek kuruluşlar tarafından yürütülecek.
Kurul, tasfiye sürecinin aşamalarını, varlıkların tespit ve nakde çevrilmesi süreçlerini, değerleme esaslarını, pay sahipliğinin belirlenmesini, ara ve nihai ödemelerin dağıtımını ve tasfiye ile ilgili diğer tüm usul ve esasları belirleme yetkisine sahip olacak. Tasfiye görevlileri, yatırımcıların çıkarlarını korumak ve en yüksek değeri elde etmek amacıyla gerekli dikkat ve özeni gösterecekler.
Fiyatların gerçek değerleriyle uyumlu olmadığını veya tasfiye işlemlerinin geciktiğini Kurul tespit ederse, tasfiye sürecinde geçici olarak geçerli olacak özel fiyat marjları, geri alım ve satış yöntemleri gibi alternatif uygulamalara karar verebilecek. Kurul ayrıca tasfiye görevlilerine ilişkin varlık satışını Borsa dışı şekilde de onaylayabilir; bu satışlar için Borsa mevzuatında yer alan sınırlamalar uygulanmayabilir.
Talep halinde varlıkların satışı için gerekli prosedür, Borsa dışı işlemler için kurula bağlı olarak yürütülecek ve bu süreçte yatırımcıların talimatlarının gereği gibi sonuçlanmaması nedeniyle oluşan mağduriyetler için de özel düzenlemeler geçerli olacak. Tasfiye süreci boyunca elde edilen gelir, önce zaruri giderler düşüldükten sonra tasfiye malvarlığına eklenir ve nihai ödemeler tamamlandığında geri kazanım hesabına aktarılır.
Finansal kurumlar ve ilgili paydaşlar, gerekli bilgi ve belgeleri Kurula, YTM ve/veya TMSF’ye talep halinde iletmekle yükümlü olacak. Gizlilik hükümlerine ilişkin mevcut düzenlemeler bu süreçte de uygulanacak; ancak bilgi paylaşımı mümkün olduğunca hızlı ve gerekli düzeyde sağlanacaktır.