İstanbul
Yağmurlu
21°C
İstanbul
21°C
Yağmurlu
Çarşamba Yağmurlu
16°C
Perşembe Parçalı Bulutlu
20°C
Cuma Parçalı Bulutlu
23°C
Cumartesi Hafif Yağmurlu
23°C
Tarım ve Orman Bakanlığı Döner Sermaye İşletmesi Yönetmeliği: Sermaye, kar dağıtımı ve vergi uyum ilkelerini yalın ve akıcı bir dilde özetler.
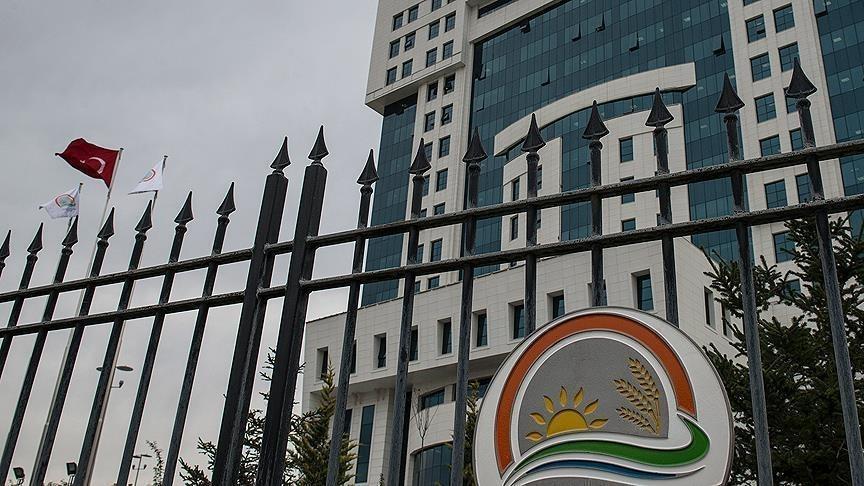
Resmi Gazete’de yayımlanarak yürürlüğe giren Tarım ve Orman Bakanlığı Döner Sermaye İşletmesi Yö netmelği, işletmenin yapısal çerçevesini ve işleyişini yeniden tanımlıyor. Bu yönetmelikle, kurumun teşkilat yapısı, faaliyet alanları ve mali akışlarına ilişkin temel esaslar belirlenmiştir.
Sermaye limiti olarak başlangıçta 100 milyon lira olarak öngörülmüş olup, bu tutar Cumhurbaşkanı kararıyla dört katına kadar artırılabilir. Bağış ve yardımlar ise sermaye sınırına bağlı kalmaksızın sermayeye ilave olarak dikkate alınabilir.
Ödenmiş sermaye tutarı, işletmeye tahsis edilen sermaye miktarına ulaşana kadar elde edilen dönem sonu karı sermayeye eklenir. Sermayeye ulaşıldıktan sonra ise hesap dönemini izleyen Şubat ayının sonuna kadar elde edilen karın %20’si genel bütçeye gelir olarak kaydedilir ve ilgili muhasebe birimine yatırılır.
İşletmenin zararları geçmiş yıllar zararları hesabında bekletilir ve gelecek yılların karlarıyla kapatılacaktır. Ayrıca yıl sonu konsolide kârı, geçmiş zararlar mahsup edildikten sonra kalan kısmın en fazla %80’i üretimi teşvik primi olarak dağıtılabilir. Bakanlığın Destek Hizmetleri Dairesi Başkanlığı Merkez Döner Sermaye Muhasebe Birimi hesaplarındaki mevcut tutar ve bu tutarlara ilişkin gelirler için üretim teşvik primi ödenmez.
Önemli vurgu: Teşvik primi dağıtımı, belirlenen sermaye sınırları ve bütçe ile uyumlu olarak gerçekleştirilecektir; yeşil ışık veren karar mekanizmaları ve muhasebe süreçleri, söz konusu hesaplar üzerinde sıkı kontrol altındadır.