İstanbul
Parçalı Bulutlu
12°C
İstanbul
12°C
Parçalı Bulutlu
Pazar Çok Bulutlu
11°C
Pazartesi Çok Bulutlu
13°C
Salı Az Bulutlu
13°C
Çarşamba Az Bulutlu
16°C
Hürmüz ve Ras Laffan kriziyle Katar LNG tedariki ve Avrupa gaz piyasalarındaki gecikmeleri inceleyen kapsamlı analiz.
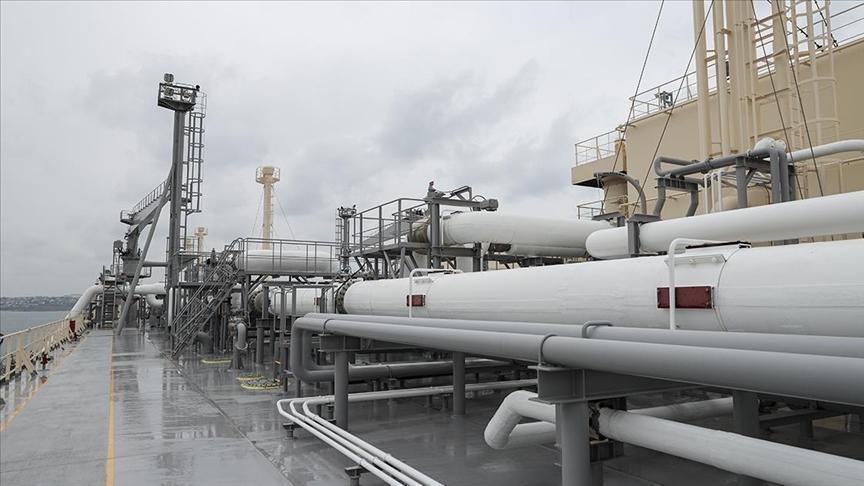
Hürmüz Boğazı’nda ticari gemi trafiğinin durması, dünyadaki LNG akışını önemli ölçüde etkiledi. Katar’ın ihracatının büyük bir kısmı bu güzergah üzerinden Avrupa ve diğer piyasalara ulaşıyordu; şimdi ise bu rota üzerinden sevkıyat yapılamamaktadır. Ras Laffan ve Mesaieed’deki Katar Enerji tesislerinin iki eşzamanlı kapanması, LNG arz güvenliğini ciddi biçimde sorguluyor ve bölgesel üretimin durması küresel piyasaları sarsıyor.
İran kaynaklı insansız hava araçlarının Katar’da bulunan LNG üretim tesislerine yönelik saldırı tehdidi, KatarEnergy’nin üretimini geçici olarak durdurmasına yol açtı. Bu durum, Avrupa’daki gaz arzı üzerinde baskıyı artırırken tüccarların ve tüketicilerin dikkatini çekti. Derin bir hacme sahip Hollanda merkezli sanal gaz ticaret noktası TTF için nisan vadeli kontratlarda megavatsaat başına gaz fiyatı gün içinde yükselişe geçti; saat 14.20 itibarıyla 65,5 avroya çıktı. Söz konusu rakamlar, Şubat ayı kapanışında 31,95 avrodan yüksek olmasına rağmen, Mart ve Nisan döneminde mevsimsel talep artışlarıyla birlikte bu seviyeden daha da yukarı taşındı.
Uluslararası piyasalarda rekabetin kızışması muhtemel görünüyor Küresel LNG ihracat kapasitesinin yaklaşık beşte biri Katar’da bulunuyor ve Ras Laffan ile Mesaieed tesislerinin aynı anda durması, Rusya-Ukrayna Savaşı’nın başından beri petrol ve doğal gaz piyasalarında görülen en kapsamlı arz şoklarından birini işaret ediyor. KatarEnergy’nin tedarik konusunda mücbir sebep ilanı, uzun vadeli sözleşmelere bağlı alıcılar için belirsizliği artırırken kısa vadeli spot piyasalara yönelimi güçlendiriyor.
Hürmüz Boğazı’ndan gelen gaz akışının kısıtlanması, Avrupa ile Asya arasındaki ticarette ABD ve Avustralya’dan gelen alternatif LNG arzını daha rekabetçi hale getiriyor ve bu durum fiyatları yukarı çekiyor. Avrupa’da Rus gazı akışını durdurma kararıyla karşı karşıya kalan ülkeler için depolama kapasitesi kritik bir sorun olarak öne çıkıyor; mevcut doluluk oranı, geçen yılın aynı dönemine kıyasla yaklaşık %30 seviyesinde seyrediyor. Doğal Gaz Koordinasyon Grubu, depolama güvenliği ve arz güvenliğini izlemek, kriz anlarında gerekli müdahaleleri koordine etmek üzere 4 Mart’ta bir araya gelecek.
Bu gelişmeler, Avrupa enerji güvenliği açısından uzun vadeli belirsizliği artırırken, küresel piyasalarda arz güvenliği ve fiyat dalgalanmaları üzerinde etkisini sürdürüyor.