İstanbul
Az Bulutlu
22°C
İstanbul
22°C
Az Bulutlu
Cumartesi Parçalı Bulutlu
24°C
Pazar Hafif Yağmurlu
21°C
Pazartesi Hafif Yağmurlu
20°C
Salı Yağmurlu
18°C
Hürmüz Boğazı’nın kapanmasının uluslararası deniz hukuku ve sigorta maliyetleri üzerindeki etkilerini analiz eden kapsamlı bir inceleme.
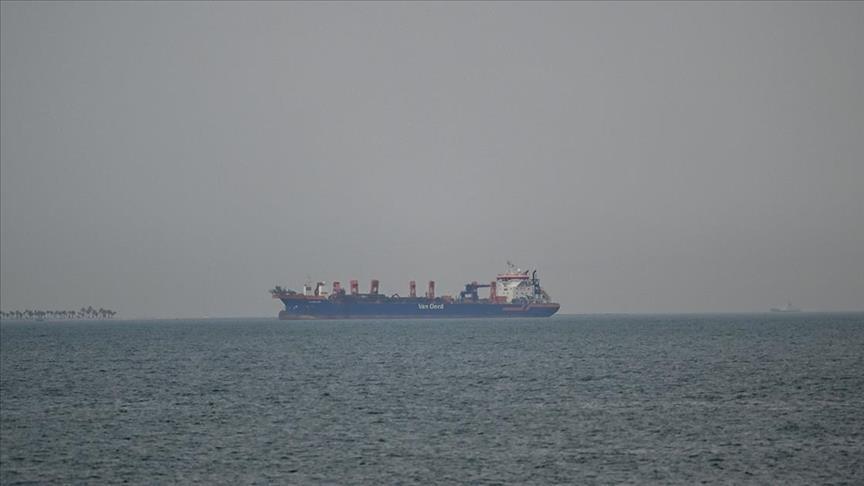
Uluslararası deniz hukuku kapsamında transit geçişin temel ilkelerine bağlı kalan değerlendirmeler, Hürmüz Boğazı’nın kapanması senaryosunu da gündeme getiriyor. Bölgede enerji ve ticaret güvenliğinin kritik olduğunun altını çizen uzmanlar, boğazın tamamen veya süresiz bir süreyle kapatılmasının mevcut geçiş rejimleriyle uyumlu olmadığını ifade ediyorlar. Enerji arzı açısından yüksek önem taşıyan bu su yolu üzerinden yapılan taşıma faaliyetlerinde olası bir kapanmanın küresel ekonomik etkileriyle birlikte sigorta maliyetlerinde de belirgin artışlar görülebilir.
Hürmüz Boğazı’nın stratejik konumu, Basra Körfezi’ni Umman Denizi üzerinden açık denizlere bağlayarak uluslararası seyrüsefer açısından hayati bir rol oynuyor. Yetkili görüşlere göre, boğazlar arası transit geçiş hakkı çoğu gemi ve hava aracı için geçerli olup, bu hak suya düşebilecek tek taraflı müdahalelerle kısıtlanamaz. Ancak güvenlik gerekçeleriyle bazı durumlarda geçiş üzerindeki denetimler artırılabilir; tamamen durdurma ise uluslararası hukuk bağlamında güçlü bir dayanakla bağdaşmıyor. “Hürmüz’ün tamamen veya süresiz kapatılması güçlü bir hukuki dayanağa sahip değil” değerlendirmesi, Sözleşmenin transit geçişine ilişkin önceliğini vurguluyor.
Deniz sigortası açısından, sigortacının teminattan keyfi biçimde çekilmesi genelde mümkün değildir. Poliçe hükümleri ve genel sigorta ilkeleri, bazı durumlarda sigortacıya fesih veya teminatı daraltma yetkisi tanıyabilir; fakat doğru beyan yükümlülüğü ile geminin durumu konusunda eksik ya da yanlış bilgiler teminatın iptali veya kapsam dışı kalması sonucunu doğurabilir. Savaş riski, ambargo ve sefer değişiklikleri gibi hallerde ek prim talebi veya teminatın askıya alınması gibi uygulamalar görülebilir. Buna rağmen, uygulamanın geçerli sayılabilmesi için poliçe metninin ilgili hükümlerine sıkı sıkıya uyulması gerekir.
Poliçelerde “Ben vazgeçtim” ifadesinin bulunması konusuna ilişkin bir hatırlatma, sigortacının tazminat riskinin nasıl yönetileceğini anlamakta önemli. Genelde böyle bir ifade poliçede yer almalı; aksi halde sigortacı için risk artar. Bu noktada uluslararası yaptırımlar ve uyum konuları da sürecin ayrılmaz parçalarıdır.
Teminat sorunlarında başvurulabilecek alternatif yollar arasında, benzer riskleri başka bir sigorta şirketi ya da reasürans ortaklığı üzerinden üstlenmek; ayrıca savaş risklerini kapsayan ek primli teminatları edinmek yer alabilir. Seferlerin ertelenmesi, rotaların değiştirilmesi ve sözleşmelerin yeniden müzakere edilmesi de pratik çözümler arasındadır. Bu seçenekler maliyetleri paylaşma ve risk dağıtımı açısından önemlidir; ancak piyasanın mevcut risk iştahı ve reasürans kapasitesi, uygulanabilirliği belirler.
Riskler arttığında maliyetler nasıl değişir? Sigortacılar, primleri belirlerken tekil bir formüle bağlı kalmazlar; risk algısı, yükün niteliği, gemi ve sefer bölgesi gibi değişkenler etki eder. Teminatın fidelenmesi veya tamamen bulunamaması durumları, ek primlerin astronomik seviyelere çıkmasıyla sonuçlanabilir. Bu tür dramatik fiyat değişikliklerinde devlet kaynaklı kısıtlamaların da devreye girebileceğini, uluslararası sorumluluk kapsamlarının ise çoğu durumda kolay uygulanamadığını belirtmek gerekir.
Boğazı kullanamayan gemilerin karşılaşabileceği ek maliyetler konusunda, sözleşme hükümlerine uygun hareket etmek ve sigorta mekanizmalarını mümkün olduğunca etkin kullanmak en sık başvurulan yollardır. Özellikle, riskli bölgeler için planlanan seferlerin yeniden yapılandırılması ve yük/kiracı/arMatör sözleşmelerinin revize edilmesi, maliyetlerin paylaştırılması açısından uygulanabilir çözümler olarak öne çıkar.