İstanbul
Yağmurlu
20°C
İstanbul
20°C
Yağmurlu
Çarşamba Az Bulutlu
21°C
Perşembe Hafif Yağmurlu
20°C
Cuma Yağmurlu
18°C
Cumartesi Hafif Yağmurlu
20°C
BDDK düzenlemeleriyle konut kredisi ve ipotekli satışlarda yeniden normalleşme süreci: faiz, vade ve yapılabilir finansman olanaklarıyla güvenli adımlar.
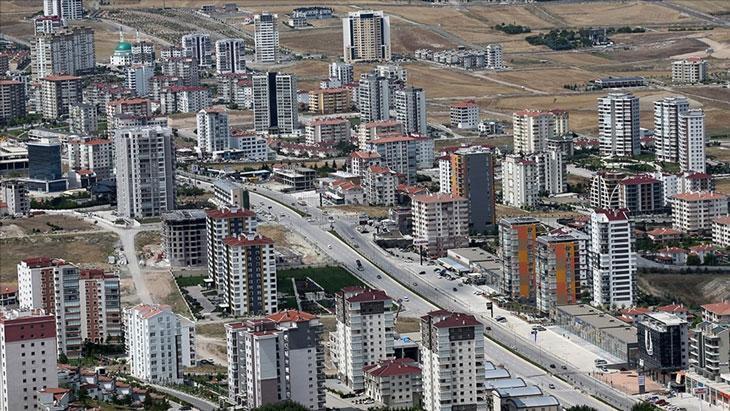
BDDK’nın koordineli makroihtiyati kararları kapsamında bireysel kredi kartları ve ihtiyaç kredilerinin yapılandırılması ile kredi kartı ve kredili mevduat hesaplarının limitlerinin belirlenmesi, konut kredilerinde kredi değer oranlarında değişiklikler yapılması yönünde adımlar atıldı. Bu adımlar, konut kredilerinin teminat olarak gösterilen konut değerine göre birinci el ile ikinci el konut ayrımını kaldırdı ve 2010 sonrası yapılan konutlarda enerji sınıfı en az C olan evler için avantajlı kredi değer oranlarının uygulanmasını kapsadı.
Şubat ayı başında hayata geçirilen yeni uygulamalar ipotekli konut satışlarına da yansıdı ve bu satışların toplam içindeki payı uzun bir aradan sonra ilk kez %20’nin üzerine çıktı. Dezenflasyon süreci, makroihtiyati tedbirler ve konut kredilerindeki kısıtlamalar nedeniyle ipotekli satışların oranı son yıllarda düşmüş olsa da 2024’te dip seviyeye inmişti. Yine de geçen yıl kira artışları, mevduat ve döviz ile altın getirilerinin konut alımına yönelmesini tetikledi ve bu dönemde konut satışı yaklaşık 1,8 milyon adede ulaştı; bunun %14,33’ü ipotekli olarak gerçekleşti.
Yeni dönemde ipotekli satışların payında yeniden bir artış gözlemleniyor: Ocak ayında %18,2, Şubat’ta %20,1 olarak kaydedildi. En yüksek seviyeler Mayıs 2023’te gördüğü %23,3 düzeyindeyken en düşük olan Aralık 2023’te %4,4 olarak ölçülmüştü. Uzmanlar, BDDK’nın getirilen düzenlemelerinin kısıtlamaları azalttığını ve bunun satışlara olumlu yansıdığını belirtiyorlar; ancak faizler %1 seviyelerinde azalsa dahi ipotekli satış payının %35–40’a ulaşabileceğini ifade ediyorlar.
“Finansman kanalı yeniden çalışmaya başladı” diyerek değerlendirme yapan İstanbul Üniversitesi İşletme Fakültesi Öğretim Üyesi Prof. Dr. Ali Hepşen, şubatta ipotekli konut satışlarının toplam satışlar içindeki payının yeniden %20 seviyesine yaklaşmasının finansman tarafında kısmi bir normalleşmeye işaret ettiğini belirtti. Ayrıca kredi değer oranlarının konutun enerji sınıfı ve ekspertiz değeri üzerinden yeniden şekillendirilmesinin bazı fiyat segmentlerinde krediye erişimi kolaylaştırdığını vurguladı. Bu gelişmelerin ipotekli satış payında belirgin artışa yol açtığını ifade eden Hepşen, hareketin esas olarak ikinci el konut piyasasında yoğunlaştığını ve mevcut stok üzerinden ilerlediğini söyledi.
Bankalar artık konut kredisi kullandırmada daha istekli olarak nitelendirilen TÜGEM Başkanı Hakan Akdoğan ise aylık konut kredisi faiz oranlarının geçtiğimiz dönemde %3,5–4 aralığında olduğunu, şimdi ise bu oranın %2,5’in altına indiğini belirtti ve bunun satışlara olumlu yansıdığını ekledi. Kiraların hızlı yükselişi nedeniyle vatandaşların “kira ödeyemeyeceğimden taksite geçeyim” yaklaşımını benimsemesi, kredi taleplerinde artışa yol açtı. Kira maliyetlerinden konut taksitleriyle karşılaştırıldığında ev sahibi olmak adına peşinatla konut edinmenin cazibesinin arttığını ifade eden Akdoğan, BDDK düzenlemesi sonrası bankaların kredi taleplerine olumlu yanıt verdiğini söyledi. Ancak hâlâ tamamlanması gereken yol olduğuna işaret eden Akdoğan, faiz oranlarının yeniden %1 civarına gerilemesi durumunda ipotekli satış payının %35–40’a çıkabileceğini öne sürdü.