İstanbul
Az Bulutlu
12°C
İstanbul
12°C
Az Bulutlu
Cumartesi Hafif Yağmurlu
11°C
Pazar Az Bulutlu
11°C
Pazartesi Az Bulutlu
13°C
Salı Parçalı Bulutlu
13°C
Optimus için Çin bağımlılığını ve ABD üretim dönüşümünün kilit noktalarını analiz eden derin bir bakış. Strateji, riskler ve fırsatlar
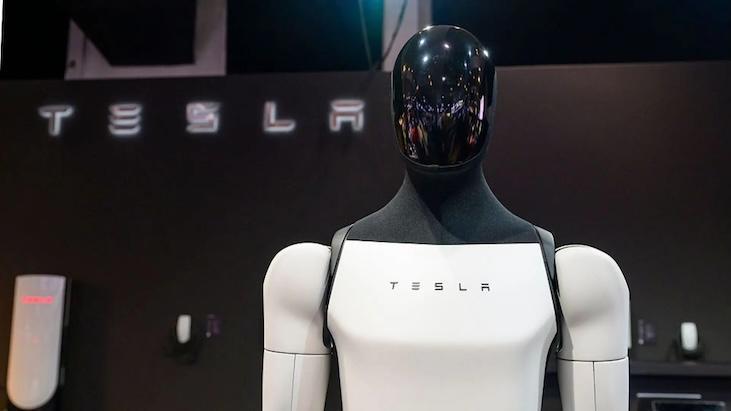
Optimus insansı robotunun seri üretimini Amerika’ya taşımak ve yıllık kapasiteyi 1 milyon adede çıkarmak hedefi, şu an için Çin merkezli tedarik zincirinin varlığıyla yakından bağlantılı durumda. Fremont’taki elektrikli araç fabrikasının robot üretimine uyarlanması planı, bu stratejinin önemli bir parçası olarak öne sürülmüştü; fakat maliyet baskıları ve tedarik zinciri riskleri bu hedefin önünde belirgin bir engel olarak duruyor. Optimus Gen 2’nin üretiminde Çin menşeli parçaların kullanımı, toplam maliyeti ciddi biçimde etkileyebilir; Çin dışı tedarikteki artış, robotun nihai satış fiyatını hedeflenen seviyelerin ötesine taşıyabilir.
Güncel analizler, Çin kaynaklı bileşenlerin Optimus’un temel parçalarının büyük çoğunluğunu oluşturduğunu gösteriyor. Aktüatörler, motorlar, redüktörler ve görüntü sistemleri gibi kritik unsurların çoğu Çin’de üretiliyor; son montaj ise Amerika’da gerçekleştiriliyor. Bu durum, Tesla’nın Çinli tedarikçilerle kurduğu yakın iş birliklerinin bir sonucudur ve bu firmalar hem AR-GE hem de ürün tasarım süreçlerinde destek sağlıyor.
Optimus ekosistemi olarak nitelendirilen yapının Çin’de oluştuğu belirtiliyor ve üretimin seri aşamalara geçmesi için çalışmalar sürüyor. Şirketler, yerel tedarikçilerle yapılan anlaşmalar ve deneme üretim süreçleriyle sistemi iyileştirmeye odaklanıyor. Düşük parça maliyetleri ve Çin hükümetinin sağladığı vergi indirimleri, sübvansiyonlar ve araştırma fonları, üretimi Çin’de tutmayı ekonomik açıdan cazip kılıyor.
Gelecek perspektifi de çok iddialı görünüyor: 2026’nın ilk çeyreğinde Optimus V3’ü tanıtmayı hedefleyen şirket, Fremont tesisinin robot üretimine odaklanmasını planlıyor. Ayrıca Davos’taki Dünya Ekonomik Forumu’nda Elon Musk, Optimus’un 2027 yılı sonuna kadar satışta olacağını ifade etti. Weibo üzerinden yapılan paylaşımlar da Çin pazarına yönelik güçlü bir odaklanmayı yansıtıyor.
Analistler, insansı robot pazarını iki ana eksende belirginleşen bir yapı olarak görüyor: Yapay zeka ve robot zekası tarafında ABD öne çıkarken, donanım üretimi ve tedarik zinciri Çin’de yoğunlaşıyor. NVidia, Tesla ve Google gibi firmalar yazılım ve zeka katmanında liderlik sürdürürken, üretim tarafında Çin vazgeçilmez bir konumda kalmaya devam ediyor. Morgan Stanley’in Ocak raporuna göre, insansı robot bileşenleri pazarı 2040’e kadar 780 milyar dolar civarında bir hacim oluşturabilir.