İstanbul
Az Bulutlu
21°C
İstanbul
21°C
Az Bulutlu
Cuma Az Bulutlu
23°C
Cumartesi Parçalı Bulutlu
24°C
Pazar Hafif Yağmurlu
23°C
Pazartesi Hafif Yağmurlu
21°C
Boğaz kapatma senaryosunun finansal etkilerini Fitch ve Goldman Sachs analizleriyle inceleyen derin bir özet.
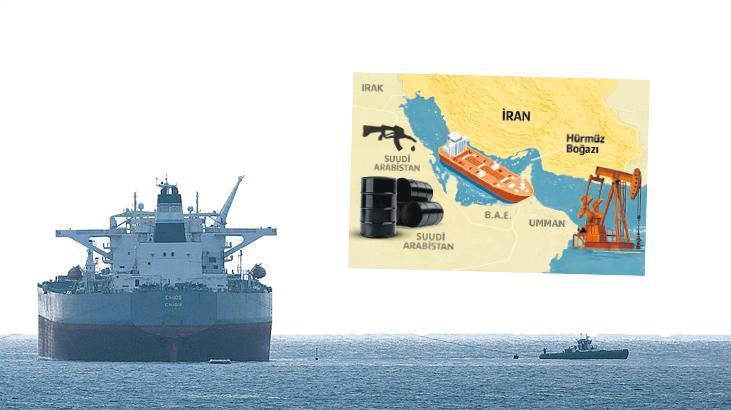
Boğazın kapanması durumunda enerji arzı ve Körfez ekonomileri üzerindeki etkiler Fitch Ratings ile Goldman Sachs tarafından incelendi. Fitch, kapatma süresinin bir ayı aşmaması halinde enerji üretimi ya da ulaştırma altyapısında büyük hasar oluşmayacağını varsayarak bir absorption (sindirme) etkisi öne sürüyor. Ancak bu varsayımın gerçekleşmemesi halinde risklerin önemli ölçüde artabileceği vurgulanıyor.
Goldman Sachs ise bir aylık kapanmanın petrol piyasasında önemli bir risk primi yaratabileceğini belirliyor. İran krizinin ardından varil başına yaklaşık 14 dolarlık bir risk primi oluştuğu ifade edilirken, boğazın tamamen kapalı kalması ve alternatif hatların devreye girmemesi halinde fiyatların yaklaşık 15 dolar artabileceği öngörülüyor. Küresel yedek hat kapasitesinin (yaklaşık 4 milyon varil/gün) devreye girmesi durumunda artışın yaklaşık 12 dolar düzeyinde kalabileceği ve stratejik petrol rezervlerinin kullanımıyla bu artışın sınırlandırılabileceği belirtiliyor.
Güvenlik ve operasyonel zorluklar konusunda Goldman Sachs, tanker koruma planının teoride mümkün olsa da boğazdan geçen yoğun tanker trafiği nedeniyle uygulanabilirliğin zorluklar içerdiğini ifade ediyor. Bu durumda pratikte eskisi kadar güvenli bir eskort ve korumanın sağlanamayacağına işaret ediliyor.
En kırılgan ülkeler ise Fitch’in verilerine göre Bahreyn, Irak, Kuveyt ve Katar’ın hidrokarbon ihracatlarının %87–%95’ini Hürmüz üzerinden gerçekleştirmek durumunda olması nedeniyle kapanma halinde gelirlerinde en büyük etkiyi yaşayacak olan ülkeler olarak öne çıkıyor. 2025 yılı sevkiyatları ile varil başına 85 dolar senaryosu üzerinden yapılan hesaplamalar, boğazın kapalı kaldığı her bir hafta için bu dört ülkenin toplam hidrokarbon ihracat gelirinin GSYH’nin yaklaşık %0.4’üne denk gelen bir düşüş gösterebileceğini öne sürüyor.